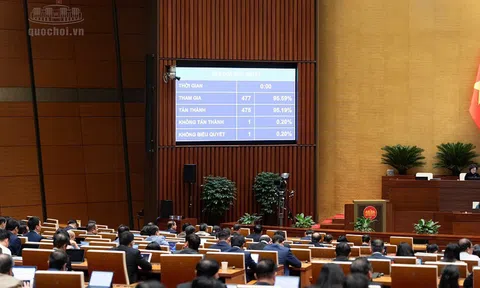
Chiều 20/11, với 475/477 đại biểu tham gia biểu quyết tán thành, Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
Một trong những nội dung đáng chú ý là bổ sung quy định miễn thuế thu nhập doanh nghiệp trong 3 năm đối với doanh nghiệp nhỏ và vừa thành lập mới.
Trước đó, sáng cùng ngày, Quốc hội cũng thông qua Luật Phát triển doanh nghiệp nhỏ và vừa, với 485/485 đại biểu có mặt biểu quyết tán thành. Luật này có hiệu lực từ ngày 1/7/2027.
Các quy định mới tiếp tục hoàn thiện cơ chế hỗ trợ doanh nghiệp nhỏ và vừa, trong đó ưu đãi thuế là một trong những chính sách đáng chú ý nhằm giảm chi phí hoạt động trong giai đoạn đầu thành lập.
Doanh nghiệp nhỏ và vừa được miễn thuế trong 3 năm
Theo nội dung luật thuế vừa được Quốc hội thông qua, doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Chính sách này trước đó đã được quy định tại khoản 4 Điều 10 Nghị quyết số 198/2025/QH15 ngày 17/5/2025 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.
Để triển khai, Chính phủ đã ban hành Nghị định số 20/2026/NĐ-CP ngày 15/1/2026 hướng dẫn cụ thể điều kiện miễn thuế.
Theo điểm a khoản 3 Điều 7 nghị định này, doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp giấy chứng nhận.
Trường hợp doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp trước thời điểm Nghị quyết 198/2025/QH15 có hiệu lực mà vẫn còn thời gian được hưởng ưu đãi, doanh nghiệp được áp dụng chính sách cho thời gian còn lại theo quy định.
Như vậy, việc xác định thời gian miễn thuế không đơn thuần căn cứ vào thời điểm doanh nghiệp bắt đầu có lợi nhuận, mà phải đối chiếu thời điểm đăng ký doanh nghiệp và quy định về kỳ tính thuế.
Những doanh nghiệp nào không được hưởng ưu đãi?
Đáng chú ý, chính sách miễn thuế 3 năm không áp dụng đối với mọi doanh nghiệp mới được cấp giấy đăng ký kinh doanh.
Theo điểm b khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP, có những trường hợp không thuộc diện được hưởng ưu đãi.
Thứ nhất, doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu hoặc chuyển đổi loại hình doanh nghiệp.
Thứ hai, doanh nghiệp thành lập mới mà người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn góp cao nhất đã tham gia hoạt động kinh doanh với vai trò tương ứng tại doanh nghiệp đang hoạt động hoặc doanh nghiệp đã giải thể nhưng chưa đủ 12 tháng tính từ thời điểm giải thể đến thời điểm thành lập doanh nghiệp mới.
Riêng trường hợp người đại diện theo pháp luật không phải là thành viên góp vốn được loại trừ khỏi điều kiện liên quan đến người đại diện theo pháp luật nêu trên.
Thứ ba, các khoản thu nhập thuộc trường hợp loại trừ theo khoản 3 Điều 18 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.
Do đó, doanh nghiệp cần kiểm tra cả điều kiện về quy mô, lịch sử thành lập và tình trạng của người đại diện, thành viên góp vốn trước khi xác định mình thuộc diện được miễn thuế.
Doanh nghiệp thành lập cuối năm được tính thời gian miễn thuế thế nào?
Một vấn đề khác được nhiều doanh nghiệp quan tâm là cách xác định thời gian miễn thuế khi bắt đầu hoạt động vào những tháng cuối năm.
Theo khoản 5 Điều 7 Nghị định 20/2026/NĐ-CP, trường hợp kỳ tính thuế đầu tiên có thời gian hoạt động sản xuất, kinh doanh được miễn thuế dưới 12 tháng, doanh nghiệp thuộc diện áp dụng được lựa chọn hưởng ưu đãi ngay từ kỳ tính thuế đầu tiên hoặc đăng ký với cơ quan thuế để bắt đầu hưởng từ kỳ tính thuế tiếp theo.
Chẳng hạn, một doanh nghiệp nhỏ và vừa được cấp Giấy chứng nhận đăng ký doanh nghiệp vào tháng 9/2026, đáp ứng đầy đủ điều kiện miễn thuế, có thể xem xét lựa chọn kỳ tính thuế bắt đầu hưởng ưu đãi theo quy định này.
Tuy nhiên, thời gian và cách xác định ưu đãi cụ thể cần căn cứ hồ sơ thực tế, kỳ tính thuế của doanh nghiệp và quy định pháp luật có liên quan.
Ngoài ra, khoản 4 Điều 7 Nghị định 20/2026/NĐ-CP quy định nếu doanh nghiệp đồng thời có khoản thu nhập được hưởng nhiều chính sách miễn, giảm thuế khác nhau, doanh nghiệp được lựa chọn chính sách có lợi nhất và thực hiện ổn định, không thay đổi trong thời gian hưởng ưu đãi.
Doanh nghiệp nhỏ và vừa còn được hưởng những chính sách gì?
Không chỉ có chính sách miễn thuế, Luật Phát triển doanh nghiệp nhỏ và vừa vừa được Quốc hội thông qua còn hướng đến việc hỗ trợ doanh nghiệp tiếp cận các nguồn lực phục vụ sản xuất, kinh doanh.
Trong đó có các chính sách liên quan đến tiếp cận mặt bằng sản xuất, kinh doanh, phát triển thị trường, tham gia mua sắm công và tăng cường năng lực cạnh tranh.
Đặc biệt, luật quy định cơ chế hỗ trợ doanh nghiệp nhỏ và vừa tham gia mua sắm công, trong đó có các gói thầu dưới 20 tỷ đồng.
Bên cạnh đó, các quy định về hỗ trợ doanh nghiệp đổi mới sáng tạo, chuyển đổi số và tiếp cận nguồn lực tài chính cũng được hoàn thiện nhằm tạo điều kiện cho khu vực doanh nghiệp nhỏ và vừa phát triển.
Việc Quốc hội thông qua Luật Phát triển doanh nghiệp nhỏ và vừa cùng các quy định sửa đổi về thuế tạo thêm cơ sở pháp lý cho chính sách hỗ trợ doanh nghiệp, nhất là những đơn vị đang trong giai đoạn đầu hoạt động.
Đối với doanh nghiệp chuẩn bị thành lập, việc xác định đúng điều kiện hưởng ưu đãi, lựa chọn kỳ tính thuế phù hợp và thực hiện đầy đủ nghĩa vụ kê khai là những vấn đề cần lưu ý để áp dụng chính sách miễn thuế theo quy định.