


Bức tranh kinh doanh MaritimeBank: Lãi tăng chậm, nhiều mảng thu hẹp
14:25 23/02/2026
MaritimeBank khép lại năm 2025 với lợi nhuận vẫn tăng trưởng và quy mô tài sản lần đầu vượt 407.000 tỷ đồng. Tuy nhiên, phía sau những con số tích cực là bức tranh kinh doanh kém đồng đều khi ngoại hối, chứng khoán và thu nhập khác đồng loạt đi lùi, chi phí vận hành leo thang khiến đà sinh lời chậm lại đáng kể.
BÀI LIÊN QUAN
Cùng chủ đề
Bất động sản đưa lên sàn giao dịch phải đáp ứng đủ điều kiện kinh doanh theo quy định. Trường...
Thị trường mua bán, sáp nhập (M&A) bất động sản đang ghi nhận sự trở lại sau giai đoạn trầm...
Sáng 10/9, Phó Chủ tịch UBND tỉnh Quảng Ngãi Trần Phước Hiền chủ trì cuộc họp để xem xét, giải...
Theo quy định mới, chủ đầu tư cũng như các doanh nghiệp kinh doanh bất động sản sẽ bị phạt...
Thanh tra thành phố Hải Phòng đã chỉ ra một số hạn chế, thiếu sót trong quá trình triển khai...
Mới cập nhật
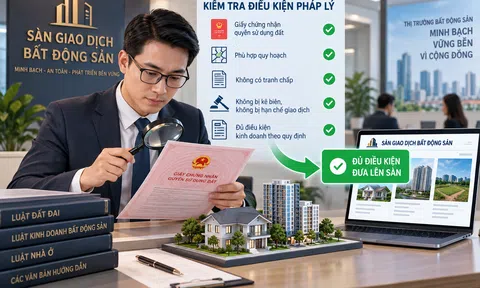
Sàn giao dịch Bất động sản phải kiểm tra điều kiện pháp lý của bất động sản trước khi đưa lên sàn
Bất động sản đưa lên sàn giao dịch phải đáp ứng đủ điều kiện kinh doanh theo quy định. Trường hợp đưa bất động sản không đủ điều kiện lên sàn, mức phạt có thể lên tới 600 triệu đồng.

Cho thuê căn hộ chung cư và ranh giới của việc sử dụng sai mục đích
Cho thuê căn hộ chung cư để ở không thuộc trường hợp sử dụng sai mục đích. Việc xử phạt được đặt ra khi căn hộ được sử dụng vào mục đích không phải để ở.
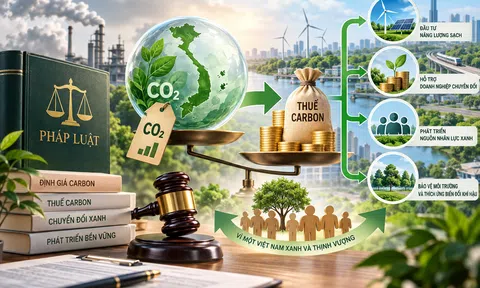
Tích hợp công cụ thuế và phân bổ nguồn thu hỗ trợ chuyển đổi
Hoàn thiện khung pháp lý về thuế carbon là yêu cầu cấp thiết nhằm ứng phó CBAM, bảo đảm phân bổ nguồn thu minh bạch và thúc đẩy doanh nghiệp chuyển đổi năng lượng.

M&A bất động sản sôi động trở lại, nhà đầu tư nội chiếm ưu thế
Thị trường mua bán, sáp nhập (M&A) bất động sản đang ghi nhận sự trở lại sau giai đoạn trầm lắng, với giá trị các thương vụ công bố trong nửa đầu năm 2026 vượt 250 triệu USD. Các doanh nghiệp trong nước đang trở thành lực lượng mua chủ đạo trong các thương vụ quy mô lớn.

Quảng Ngãi yêu cầu xác định chi phí đầu tư 68 lô đất tái định cư khu đô thị Nam Lê Lợi
Sáng 10/9, Phó Chủ tịch UBND tỉnh Quảng Ngãi Trần Phước Hiền chủ trì cuộc họp để xem xét, giải quyết việc xác định chi phí đầu tư cơ sở hạ tầng đối với 68 lô đất phục vụ tái định cư dự án Khu đô thị mới Nam Lê Lợi (phường Nghĩa Lộ và Cẩm Thành).

Doanh nghiệp kinh doanh bất động sản nhận tiền mặt của khách hàng có thể bị phạt tới 300 triệu đồng
Theo quy định mới, chủ đầu tư cũng như các doanh nghiệp kinh doanh bất động sản sẽ bị phạt hành chính lên tới 300 triệu đồng nếu nhận tiền thanh toán của khách hàng không thông qua hệ thống tài khoản ngân hàng.

Quảng Ngãi thúc tiến độ tuyến đường ven biển 5.600 tỷ đồng
Lãnh đạo tỉnh Quảng Ngãi yêu cầu các đơn vị liên quan tập trung tháo gỡ khó khăn, đẩy nhanh tiến độ thực hiện dự án Đường Hoàng Sa - Dốc Sỏi và Đường ven biển Dung Quất - Sa Huỳnh.

Lộ diện nhà đầu tư khu đô thị gần 2.700 tỷ tại Hải Phòng
UBND thành phố Hải Phòng đã chính thức ban hành Quyết định số 3568 phê duyệt kết quả lựa chọn nhà đầu tư thực hiện dự án đầu tư xây dựng Khu đô thị Đông Sơn - Hòa Bình.
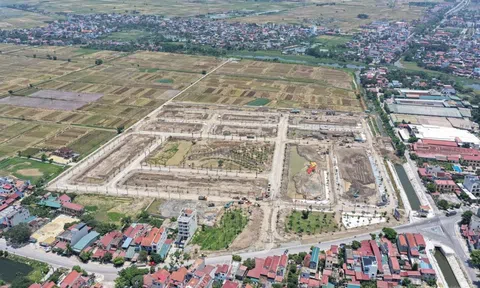
Thanh tra chỉ ra nhiều tồn tại tại 2 dự án khu dân cư do Công ty Việt Hưng làm chủ đầu tư
Thanh tra thành phố Hải Phòng đã chỉ ra một số hạn chế, thiếu sót trong quá trình triển khai hai dự án khu dân cư do Công ty CP Đầu tư đô thị Việt Hưng làm chủ đầu tư, liên quan đến đấu thầu, xây dựng, nghĩa vụ tài chính về đất đai và đăng ký doanh nghiệp. Cơ quan thanh tra đồng thời kiến nghị rà soát, xử lý trách nhiệm và thu hồi các khoản tiền theo quy định.
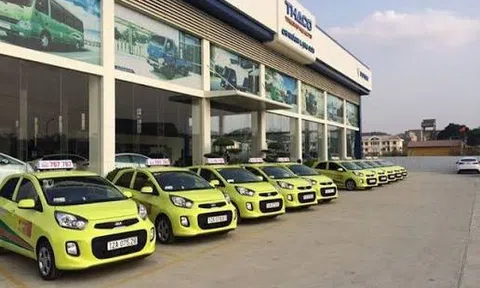
Lạng Sơn: Phát hiện hơn 1 tỷ đồng sai phạm thuế tại doanh nghiệp taxi Đồng Đội
Thanh tra tỉnh Lạng Sơn kết luận Công ty TNHH Một thành viên Thương mại và Dịch vụ Đồng Đội còn nhiều hạn chế, thiếu sót, sai phạm trong việc chấp hành các quy định về kinh doanh vận tải hành khách bằng taxi và pháp luật về thuế. Số tiền sai phạm về thuế TNDN, thuế GTGT được xác định hơn 1,065 tỷ đồng.


